
Où en sont les taux de crédit en novembre 2026 ?
Tous les baromètres vont dans le même sens : la hausse entamée à la fin de l'été s'accélère.
| Source (relevé) | 15 ans | 20 ans | 25 ans |
|---|---|---|---|
| Pretto (novembre 2026) | 3,56 % | 3,76 % | 3,85 % |
| Empruntis (5 novembre 2026) | 3,73 % | 3,82 % | 3,90 % |
| Vousfinancer (début novembre 2026) | 3,60 % | 3,80 % | 4,00 % |
Taux moyens hors assurance, tous profils.
Les meilleurs dossiers obtiennent moins (3,20 % sur 20 ans chez Empruntis), les profils modestes davantage : certaines banques proposent déjà 4,3 à 4,5 %, selon Vousfinancer cité par Le Figaro le 8 novembre 2026.
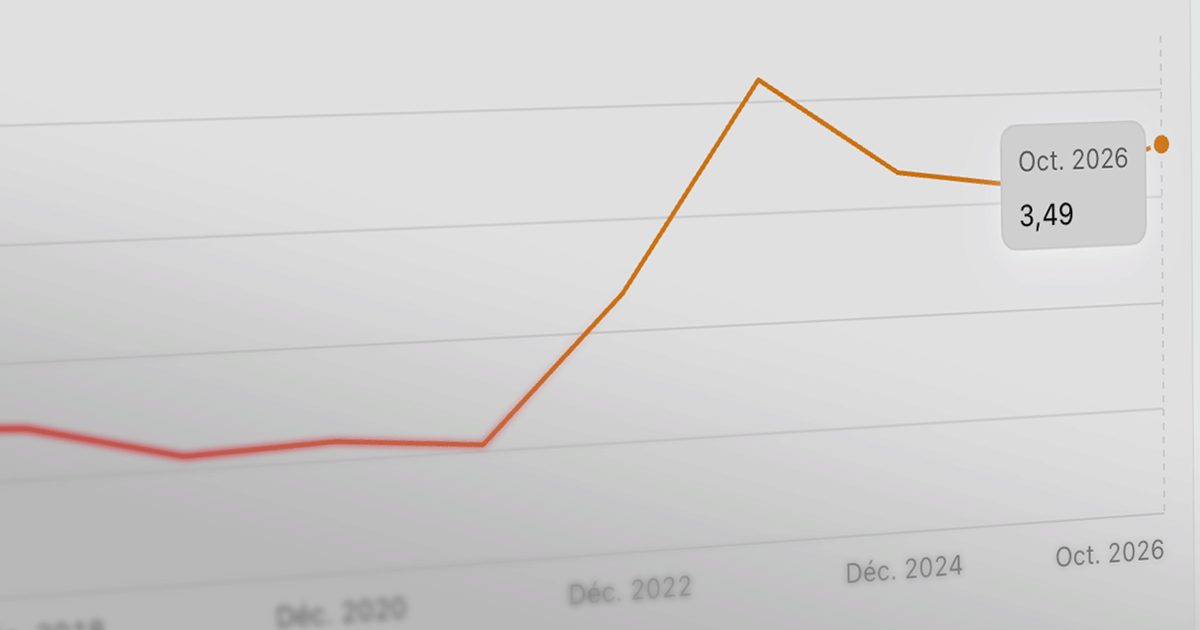
Sur les prêts réellement accordés, l'Observatoire Crédit Logement/CSA relève un taux moyen de 3,49 % en octobre 2026, après 3,40 % en septembre et 3,25 % en juin : 0,33 point de plus qu'en décembre 2025. Ses chiffres de novembre paraîtront début décembre.
Pourquoi les taux remontent-ils ?
Parce que l'argent coûte plus cher aux banques. Leur repère principal, le taux auquel l'État emprunte à 10 ans (OAT), a franchi 5 % le 21 octobre 2026, une première depuis 2002. Il a atteint 5,13 % le 22 octobre, puis 4,91 % le 2 novembre.
La Banque centrale européenne a de son côté relevé ses taux directeurs deux fois en 2026, avant de les maintenir le 29 octobre. Les banques répercutent ces hausses sur leurs barèmes, mois après mois.
Combien la hausse coûte-t-elle à un acheteur à Montrouge ?
Deux façons de la mesurer, hors assurance.
À montant emprunté égal, la mensualité monte
Pour 400 000 € sur 25 ans :
- à 3,20 % (novembre 2025) : 1 939 € par mois ;
- à 3,85 % (novembre 2026) : 2 078 € par mois ;
- 139 € de plus chaque mois, environ 41 700 € sur la durée du prêt.
À mensualité égale, le budget baisse
Pour 2 000 € par mois :
| Durée | Nov. 2025 | Nov. 2026 | Écart | En m²* |
|---|---|---|---|---|
| 20 ans | 357 400 € à 3,10 % | 341 800 € à 3,60 % | −15 600 € | ≈ −2,1 m² |
| 25 ans | 412 600 € à 3,20 % | 384 900 € à 3,85 % | −27 700 € | ≈ −3,7 m² |
* Surface équivalente à Montrouge, au prix moyen de 7 415 €/m² (MeilleursAgents, 1er septembre 2026). Calculs immodayo : prêt amortissable à taux fixe, hors assurance, frais de garantie et frais de notaire.
Rappel : les banques limitent la mensualité à 35 % des revenus, assurance comprise (règle du Haut Conseil de stabilité financière). Une mensualité de 2 000 € suppose donc environ 5 700 € de revenus nets par mois pour le foyer.
Faut-il attendre que les taux baissent ?
Personne ne peut vous le promettre, et les signaux du moment ne vont pas dans ce sens : Empruntis anticipe encore une hausse d'environ 0,20 point en novembre, et Le Figaro évoque des taux plus hauts si le climat social se dégrade ou si le vote du budget se bloque. Le taux d'usure, plafond légal du crédit, sera recalculé au 1er janvier 2027.
Même lecture chez Artémis courtage, dont une courtière nous avait accompagnés pour notre premier achat et avec qui j'échange toujours sur le terrain : dès septembre, ils anticipaient des taux au-dessus de 4 % début 2027. Leur simulation de novembre donne l'ordre de grandeur : 200 000 € empruntés sur 25 ans à 4 % plutôt qu'à 3,5 %, c'est environ 55 € de plus par mois et 16 300 € d'intérêts en plus, hors assurance. Au-dessus de 4 %, donc, mais encore loin des 5 %.
Un taux se renégocie, un prix d'achat jamais. Sous l'article du Figaro, une lectrice raconte avoir acheté en 2008, en pleine crise des subprimes, à 5,13 % hors assurance : elle a fait racheter son prêt deux fois depuis et remboursé en 16 ans un crédit prévu sur 20. Sa conclusion : le sujet n'est pas le taux, c'est le prix du bien et l'accès au crédit.
Le rachat a toutefois un coût : les indemnités de remboursement anticipé sont plafonnées à 6 mois d'intérêts et à 3 % du capital restant dû (article L313-47 du Code de la consommation), auxquelles s'ajoutent les frais de garantie et de dossier du nouveau prêt. Il n'est intéressant que si les taux baissent nettement.
Un autre lecteur rappelle les taux des années 1980. La Banque de France donne 13,5 % en moyenne pour les nouveaux crédits à l'habitat en 1985, à une époque où l'inflation était forte et où les salaires suivaient. Ce qui pèse, c'est l'écart entre le taux et la hausse de vos revenus, pas le chiffre seul.
Ce qui se décide, en revanche :
- Faire chiffrer votre projet par au moins deux courtiers ou banques, avant de visiter : un écart de 0,20 point sur 25 ans pèse plus que bien des négociations de prix.
- Regarder la durée : 25 ans au lieu de 20 ans redonne de la capacité, au prix d'un coût total plus élevé.
- Vérifier votre plan de financement complet : apport, frais de notaire, assurance, et PTZ si vous y avez droit.
Acheter dans le neuf, est-ce une solution quand les taux montent ?
Le taux, non : il est le même dans le neuf et dans l'ancien. Le budget global, en partie : les frais de notaire sont réduits dans le neuf (environ 2 à 3 % du prix, contre 7 à 8 % dans l'ancien), et le PTZ, accessible en 2026 pour un logement neuf partout en France sous conditions de revenus, peut compléter le financement d'un premier achat.
Et le neuf ne veut pas forcément dire attendre deux ans : à Montrouge et dans les communes voisines, certains programmes sont en cours de livraison ou le seront à court terme. Acheté près de l'achèvement, un logement neuf se paie presque en une fois (jusqu'à 95 % du prix à l'achèvement des travaux, selon l'échéancier légal de la vente sur plan) et s'occupe rapidement, sans longue période à payer à la fois un loyer et un crédit.
Tout dépend de votre situation et des programmes disponibles : je l'explique dans Avez-vous pensé au neuf ?, avec la possibilité de faire étudier la faisabilité de votre projet sur les programmes montrougiens.
Vous vendez : qu'est-ce que la hausse change pour vous ?
Vos acheteurs perdent du budget d'un mois sur l'autre. Un prix affiché au-dessus des ventes réelles du quartier se heurte plus vite au plafond de leur financement. L'Observatoire Crédit Logement/CSA note que le coût d'un achat reste stable à 4,2 années de revenus : ce sont surtout les capacités d'emprunt qui se tendent.
Avant de fixer votre prix, regardez à combien les appartements se sont réellement vendus autour de chez vous : la carte des ventes de Montrouge les montre, quartier par quartier.
Votre budget, à Montrouge, c'est combien de m² ?
Vous avez une simulation de banque ou de courtier ? Envoyez-moi votre capacité d'emprunt : je vous montre ce qu'elle permet à Montrouge, quartier par quartier, avec les ventes réelles. Et si vous hésitez avec Paris, le comparatif Montrouge ou Paris 14e fait le calcul pour 500 000 €.
Sources : Pretto, taux moyens tous profils, novembre 2026 ; Empruntis, baromètre national de novembre 2026 (analyse du 5 novembre) et OAT au 2 novembre ; Vousfinancer, communiqué de début novembre 2026, relayé par MoneyVox ; Le Figaro Immobilier, « Immobilier : le spectre des taux à 5 % », 8 novembre 2026, et commentaires de lecteurs sous sa publication Facebook ; Observatoire Crédit Logement/CSA, tableau de bord d'octobre 2026 ; Artémis courtage, prévisions de septembre 2026 et simulation de novembre 2026, relayées par MySweetImmo ; Banque de France, « Taux d'intérêt nominal et réel », L'éco en bref, 2026 ; MeilleursAgents, prix moyens au 1er septembre 2026 ; Haut Conseil de stabilité financière (taux d'effort maximal de 35 %) ; calculs immodayo. Mis à jour le 13 novembre 2026 ; prochaine mise à jour à la publication des chiffres de novembre de l'Observatoire Crédit Logement/CSA, début décembre 2026.